Trend Following Automatico: Come Costruisco le Strategie
Il trend following automatico è un modo sistematico di seguire le tendenze dei mercati: si aggancia un trend con un rischio piccolo e controllato e si lascia correre il profitto, delegando a strategie quantitative l’esecuzione delle regole. In questo articolo racconto, in modo concreto, come costruisco queste strategie con StrategyQuant e l’intelligenza artificiale, quali orizzonti temporali uso e come leggo i dati per migliorarle — gli stessi temi che ho trattato nella live qui sotto.
Che cos’è il trend following automatico?
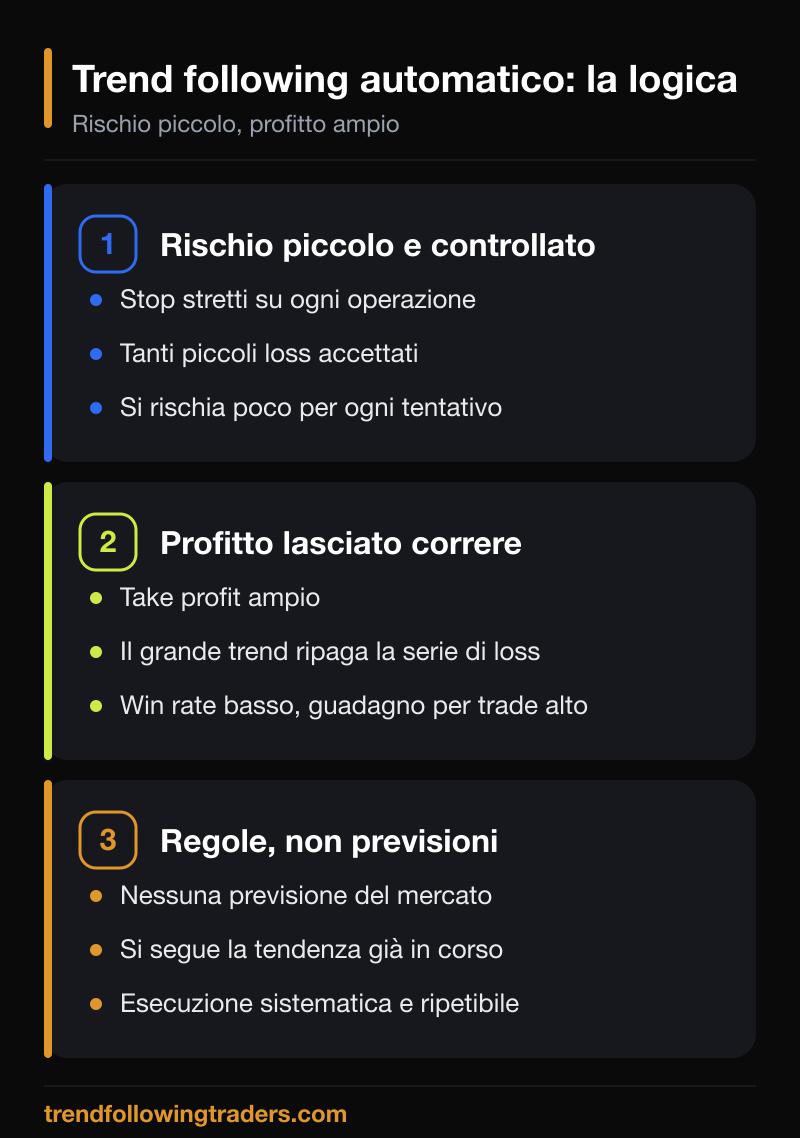 Il trend following automatico applica la stessa filosofia del trend following classico — non prevedere il mercato, ma seguirlo — affidando l’esecuzione a un software che rispetta le regole senza esitazioni. La logica è semplice: rischiare poco su ogni tentativo, accettare una lunga serie di piccole perdite e lasciare che i pochi grandi trend ripaghino tutto.
È l’opposto dell’istinto: il win rate è volutamente basso, perché il vantaggio non sta nell’indovinare spesso, ma nel guadagno ampio quando la tendenza parte. Se vuoi le basi del metodo, parti da come funziona il trend following.
Come nascono le mie strategie di trend following automatico?
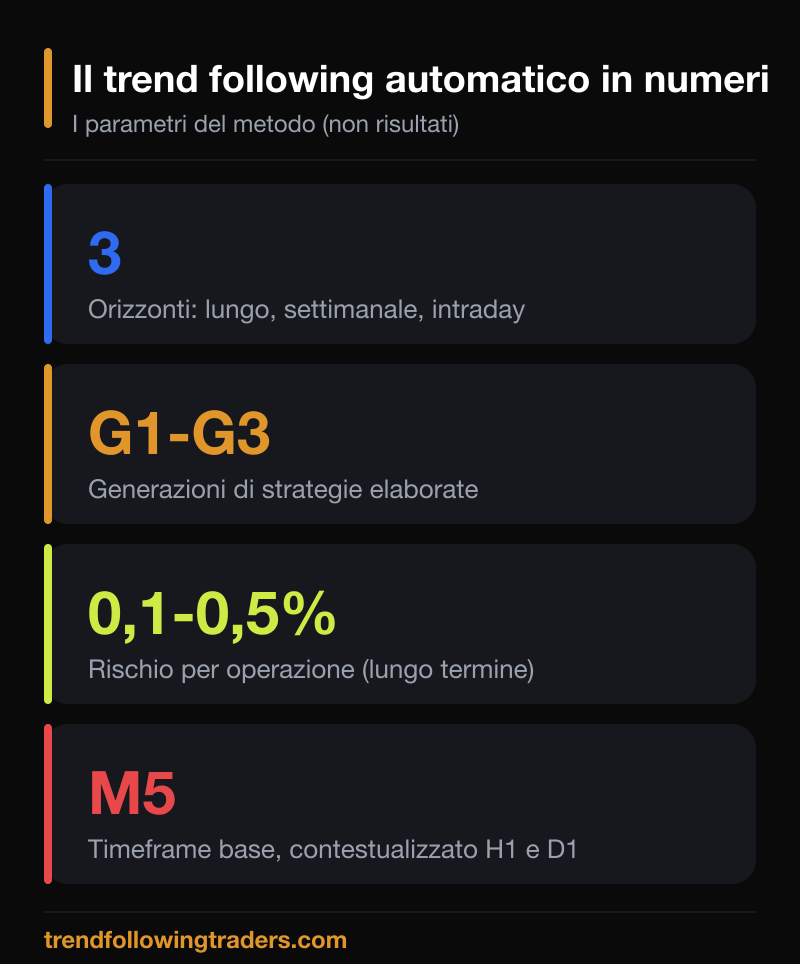
Le strategie nascono da un lavoro di ricerca continuo. Le genero con StrategyQuant, poi le analizzo e le miglioro generazione dopo generazione: oggi sono operative quelle di prima e seconda generazione (G1 e G2), mentre sto elaborando la terza (G3).
Ogni generazione corregge i limiti della precedente. Le G2 lavorano con un rischio molto contenuto e puntano al lunghissimo termine; le G3 cercano un compromesso: un win rate più alto e profitti a distanza di poche settimane. Per la parte di analisi ho costruito una piattaforma basata sull’intelligenza artificiale, sviluppata con Claude Code, che legge in profondità i dati grezzi di StrategyQuant.
Quali orizzonti temporali uso: lungo o breve termine?
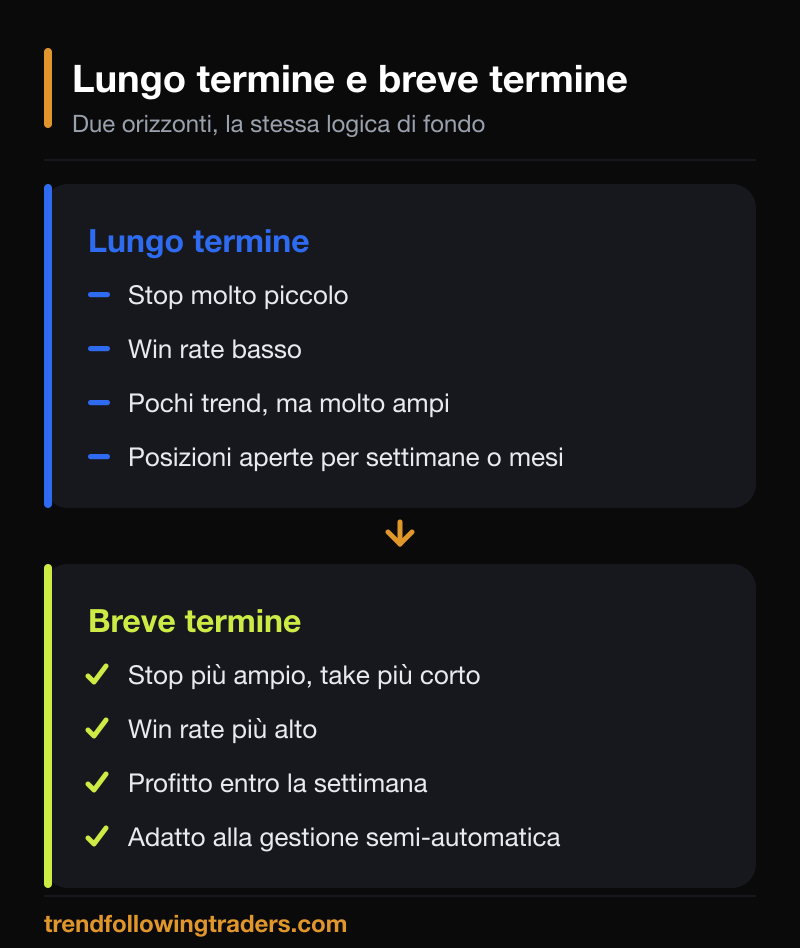 Uso tre orizzonti, tutti dentro la stessa logica di trend following. Le strategie di lungo termine hanno stop piccolissimi e win rate basso: tengono le posizioni aperte per settimane o mesi e capitalizzano i pochi trend molto ampi.
Le strategie di breve termine — settimanali e intraday — usano uno stop più ampio e un take profit più corto, con un win rate più alto e profitti entro la settimana. Questo le rende più adatte a una gestione semi-automatica. I mercati che oggi lavorano meglio nei miei test sono lo sterlina/yen e l’oro/dollaro, con petrolio e indici in aggiunta.
Perché parto da backtest di qualità e non “casalinghi”?
Un backtest vale quanto i dati e la potenza di calcolo che lo producono. I miei non sono backtest casalinghi: sono calcolati su una postazione di calcolo importante, del tipo di cui si dota normalmente un fondo speculativo. Serve a ridurre gli errori tipici (dati sporchi, ottimizzazioni fragili) e a ottenere numeri su cui vale la pena ragionare.
Restano comunque dati storici e simulati: raccontano come una strategia si è comportata in passato, non cosa farà in futuro. Per questo il passo successivo è sempre il test su mercato reale, prima in demo e poi in produzione. È il metodo che descrivo anche in ottimizzare le strategie quantitative.
Che cosa sono MFE e MAE nel trend following automatico?
 Sono due misure che uso per capire il potenziale di ogni operazione. L’MFE (Maximum Favorable Excursion) è il profitto massimo che l’operazione ha toccato prima della chiusura; l’MAE (Maximum Adverse Excursion) è l’oscillazione negativa più profonda subita.
Perché contano? Perché rivelano i profitti non sfruttati: quando la strategia aveva in mano un buon guadagno e poi ha chiuso in perdita per mancanza di regole. Studiando gli anni in cui la strategia perde, quelle lacune emergono con chiarezza e diventano il punto di partenza per la generazione successiva. Approfondisco il motore di calcolo in Realistic Engine AI.
Gestione automatica o semi-automatica: cos’è il “respiro del mercato”?
Una strategia di trend following automatico può girare in modo completamente automatico — la lasci lavorare e non la guardi — oppure in modalità semi-automatica, dove il trader interviene sul bilancio come farebbe un manager con i suoi operatori. La seconda ha senso soprattutto sul breve termine.
Per capire dove poter intervenire uso uno strumento che chiamo il “respiro del mercato”: ricostruisce, dato per dato sul timeframe a 5 minuti, tutte le oscillazioni di un’operazione dalla nascita alla chiusura. Così vedo quando si è formato il profitto massimo e come si è comportato il mercato dopo — informazioni preziose per decidere se e quando catturare parte di quel profitto.
Come si fa ricerca insieme sulle strategie?
Elaboro queste strategie per il mio trading, ma ne produco molte più di quante me ne servano: per questo le condivido nella community, dove ogni utente può riservare uno slot su una strategia e usarla in modo esclusivo, ricevendo aggiornamenti e consigli. C’è un team dedicato solo alla ricerca quantitativa e, ogni settimana, un’analisi avanzata di una singola strategia. L’obiettivo non è vendere un sistema che “guadagna sempre” — non esiste — ma fare ricerca insieme per trovare gli strumenti più adatti a ciascuno.
Domande frequenti sul trend following automatico
Il trend following automatico funziona in ogni mercato?
No. Rende quando i mercati sviluppano tendenze ampie e fa fatica nelle fasi laterali. È un compromesso che si accetta in partenza: la strategia perfetta che guadagna in ogni condizione non esiste.
Che differenza c’è tra trend following automatico e discrezionale?
Nel discrezionale è il trader a decidere ogni operazione; nell’automatico le regole sono codificate e le esegue il software, senza emotività. La filosofia di fondo — seguire il trend, non prevederlo — è la stessa.
Perché il win rate è così basso?
Perché si usano stop piccoli e take profit ampi: si perde spesso poco e si vince di rado tanto. Il vantaggio matematico sta nel rapporto tra l’entità delle vincite e quella delle perdite, non nella frequenza.
Serve saper programmare per usare queste strategie?
No. La programmazione e l’ottimizzazione le curo io con StrategyQuant e l’intelligenza artificiale; l’utente utilizza la strategia già pronta e partecipa alla ricerca, imparando a leggerne i dati.
I risultati dei backtest sono garantiti?
No. Sono dati storici e simulati, utili per la ricerca ma non predittivi. Per questo ogni strategia va poi verificata su mercato reale, con capitale adeguato e gestione del rischio.
I contenuti di questo articolo hanno finalità informative ed educative e non costituiscono consulenza finanziaria né sollecitazione all’investimento. I dati citati provengono da backtest su serie storiche e da simulazioni: sono risultati passati, non predittivi, e non rappresentano una promessa o garanzia di risultati futuri. Il trading comporta un rischio concreto di perdita del capitale. Per approfondire il metodo vedi anche la definizione di trend trading su Investopedia.