Jon Boorman: il trend following sulle azioni
Jon Boorman è stato un trader britannico con oltre trent’anni di mercati alle spalle che, dopo una lunga carriera istituzionale, si è reinventato trend follower long-only sulle azioni americane con una filosofia riassumibile in una frase: comprare titoli in trend rialzista e gestire il rischio per sopravvivere nel lungo periodo. In questa intervista del 2015 al podcast Chat With Traders, condotta da Aaron Fifield, Jon Boorman racconta il suo percorso e spiega perché per lui il cuore del trend following non è la previsione dei mercati ma il controllo del rischio. Qui ne raccogliamo il ritratto e la filosofia, dal lato azionario del trend following e dalla capacità di restare in gioco; per il quadro generale del metodo rimandiamo alla guida su come funziona il trend following.
Chi era Jon Boorman, dal desk istituzionale al blog?
Jon Boorman veniva dal Regno Unito e aveva passato la maggior parte dei suoi trent’anni di carriera nello spazio istituzionale: buy side, sell side, gestione di un trading desk, assistente di un portfolio manager e prop trader. La passione si accese a metà degli anni Ottanta, da teenager: durante un diploma di business studies un compito gli fece gestire un portafoglio per sei mesi, e nel clima delle privatizzazioni dell’era Thatcher — quando il pubblico comprava cento azioni di British Gas o British Telecom a una sterlina l’una e le rivendeva anche il 40% più su nel primo giorno di contrattazioni — il mercato azionario gli entrò nel sangue. Quel 40% resta un aneddoto storico di contesto, non certo una promessa replicabile.
Nel 1987 entrò nel back office di Schroders dopo aver spedito una cinquantina di lettere per ottenere tre risposte e due colloqui. Il crash dell’ottobre di quell’anno azzerò il suo piccolo conto personale e lo spaventò, ma dentro l’azienda la carriera decollò: assistente di un portfolio manager, poi trading desk, con la responsabilità del business Far East a soli ventidue anni. Dopo otto anni in Schroders passò nel 1995 a Kemper (poi Zurich Scudder, infine assorbita da Deutsche) per costruire da zero un desk a Londra, e nel 1999 al sell side di Lehman Brothers come sales trader sull’azionario pan-europeo. Fu lì che incontrò l’alpha capture, la piattaforma con cui il cliente Marshall Wace valutava la qualità delle idee dei broker: da quell’esperienza nacque anni dopo il nome del suo blog.
Licenziato da Lehman nel 2004, si trasferì negli Stati Uniti con la famiglia della moglie americana e si reinventò studiando Van K. Tharp, Michael Covel e i Market Wizards, togliendo un indicatore alla volta dai grafici finché non restò che il prezzo. Dopo un ritorno al sell side come analista tecnico tra il 2008 e il 2012, a gennaio 2013 iniziò a bloggare: al 2015 gestiva due attività, Broadsword Capital e Alpha Capture.
Perché Jon Boorman applicava il trend following alle azioni?
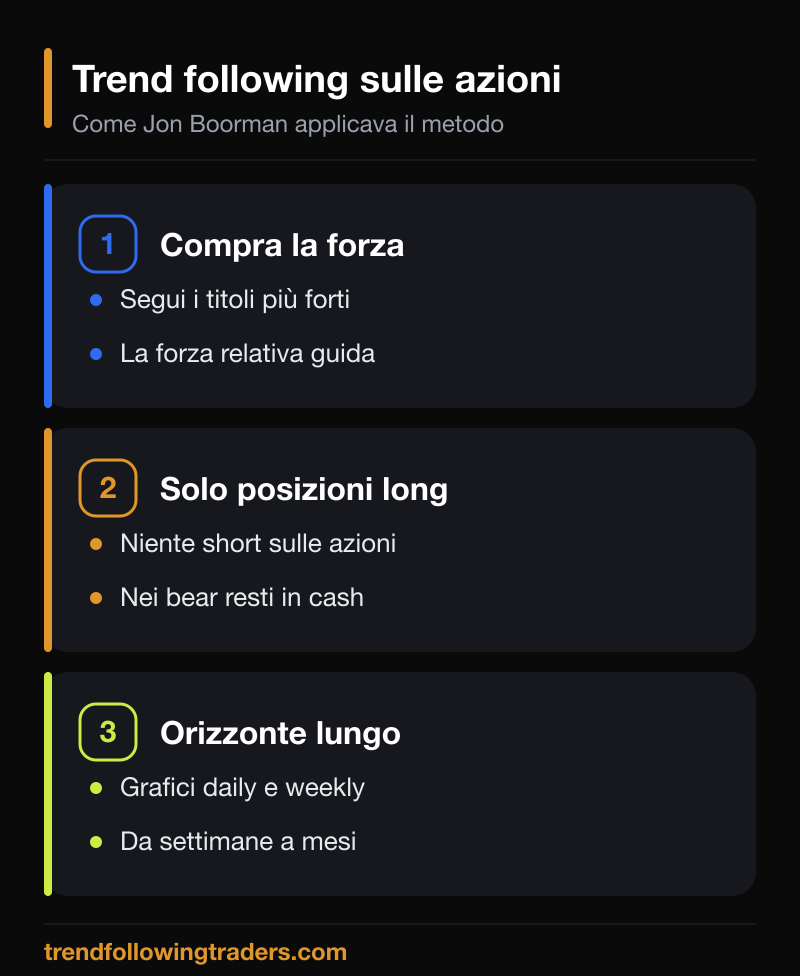 La sua filosofia si riassumeva in una frase quasi disarmante: comprare azioni in trend rialzista e gestire il rischio. Partiva da tre premesse dichiarate — i mercati non sono efficienti, non si possono prevedere, e il buy-and-hold rende storicamente intorno al 7% medio annuo ma con drawdown che possono superare il 50%, intollerabili per la maggior parte delle persone. Attenzione: quel 7% e quei ribassi del 50% erano riferiti al mercato azionario in generale come premessa argomentativa, non ai risultati della sua strategia, di cui nell’intervista non viene dichiarato alcun track record. La soluzione, per lui, era una metodologia semplice e a regole capace di catturare gli uptrend già in corso ed evitare il peggio dei ribassi severi.
A decidere entrata e uscita era solo il prezzo. Gli screen erano elementari — nuovi massimi assoluti, a 52 settimane o a 50 giorni — letti sul timeframe adatto, con grafici daily e a volte weekly e posizioni tenute da settimane a mesi. Il fondamentale poteva essere al massimo un “kicker” nella selezione, per esempio pescando dalla lista di titoli a fondamentali forti di William O’Neil e Investor’s Business Daily, ma non era mai il driver: “non tratto aziende, tratto azioni; non tratto il loro bilancio”, diceva in sostanza. Se il trend si invalidava per prezzo, usciva, per quanto buona fosse la società. Trattava solo il lato long perché non aveva mai trovato un modo di shortare azioni con costanza — gestori con venticinque o trent’anni di esperienza gli avevano confermato lo stesso — e perché lo short è poco backtestabile e a expectancy limitata: un titolo scende al massimo del 100%, ma può salire all’infinito. Meglio lasciarlo agli specialisti come Jim Chanos. È un taglio complementare, dal lato equity, rispetto alle guide di sistema come quella sul trend following sulle azioni di Nick Radge e ai ritratti dei grandi CTA dei futures, come l’intervista a Jerry Parker.
Perché per Jon Boorman il rischio veniva prima del profitto?
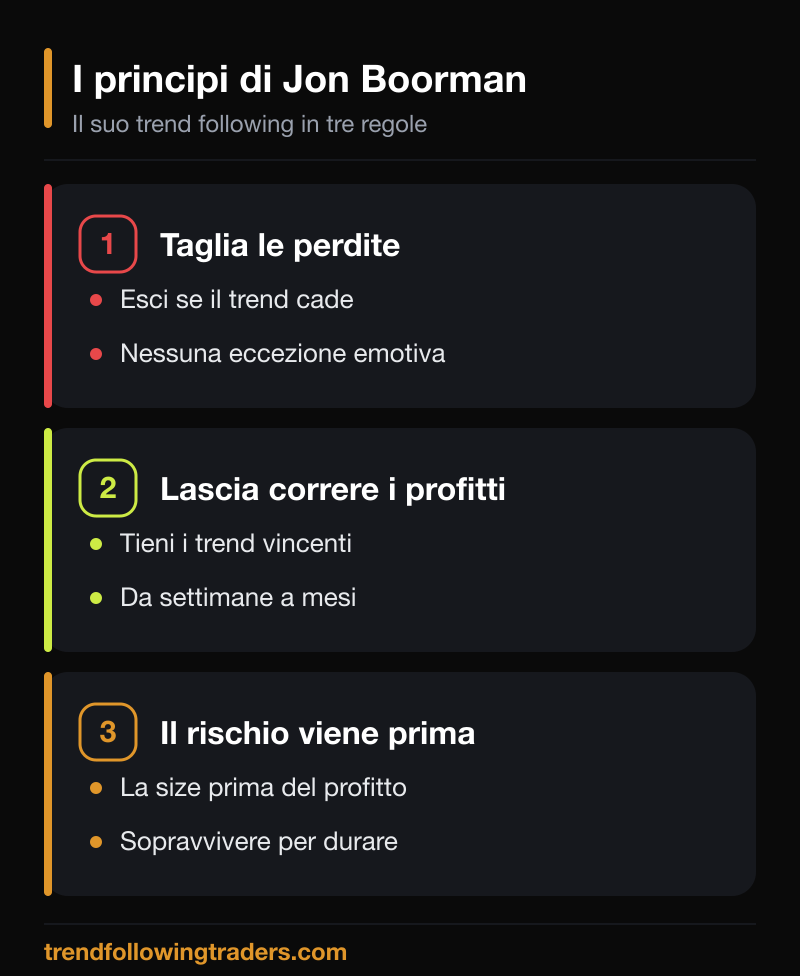 Per Jon Boorman il cuore del trend following non era né la diversificazione né il gioco long/short, ma il risk management. Il conto è controintuitivo: si perde più spesso di quanto si vinca, ma la vincita media è molto più grande della perdita media, e da lì nasce la profittabilità complessiva. Da qui la sua prima variabile in assoluto, il position sizing: rischiava lo 0,5% del capitale — mezzo punto — per ogni trade, dopo aver scoperto che l’1% per lui era già troppo, e al momento dell’intervista valutava un approccio basato sull’ATR. Non è una soglia universale, ma il suo personale punto di equilibrio. La logica la spiegava così: sono le uscite a stabilire se un trade è una vincita o una perdita, la size stabilisce di quanto, e l’entrata determina solo la frequenza.
“Non puoi controllare come si muove il prezzo, ma puoi controllare quanto ti impatta. E questo lo fai con la dimensione della posizione.”
Proprio per via di quel sizing, il portafoglio restava molto concentrato: anche in un mercato fortemente direzionale teneva tipicamente solo dodici o quindici posizioni alla volta. Nei bear market conclamati le posizioni si assottigliavano fino quasi a zero e lui restava perlopiù in cash, ad aspettare che si formassero ampie basi e ricomparissero nuovi massimi, per poi “bagnare il dito” con due o tre posizioni. La semplicità del metodo, avvertiva, era anche il suo limite: le cose che lo fanno funzionare — comprare quando un titolo è ipercomprato, uscire quando è ipervenduto, ignorare il rumore — sono anche le più difficili da eseguire. Su come tradurre in pratica stop e dimensionamento rimandiamo alle guide sulla gestione del rischio nel trading e sul money management per sopravvivere nel lungo periodo.
Cosa intendeva per “sopravvivenza di lungo periodo”?
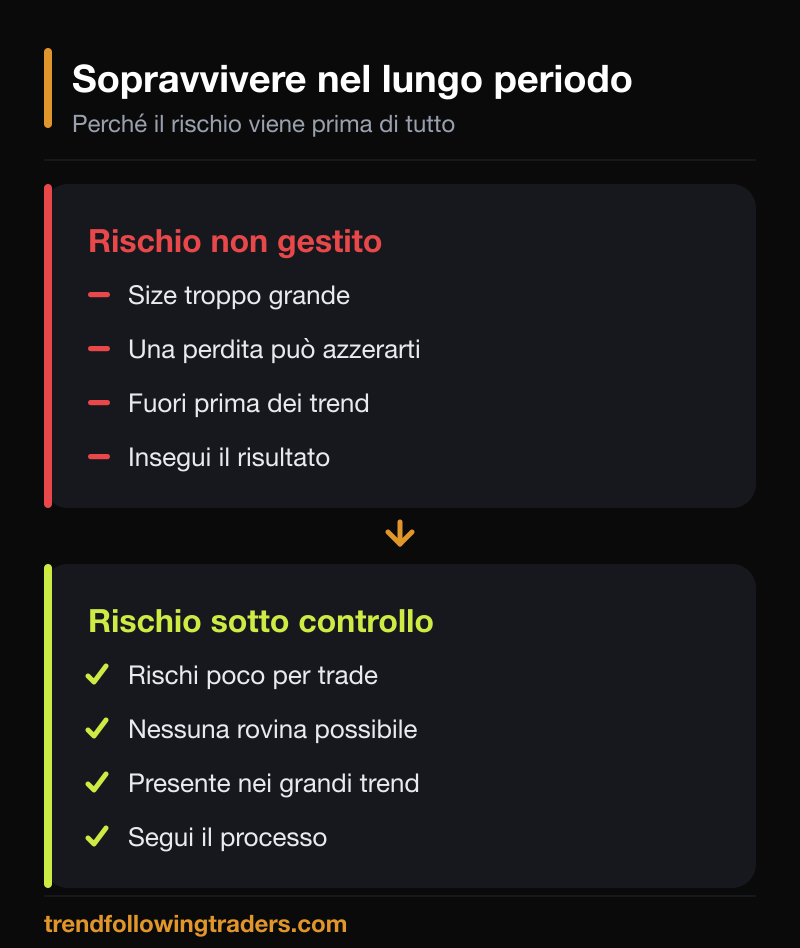 L’obiettivo numero uno, ripeteva, non era massimizzare il profitto ma sopravvivere abbastanza a lungo da esserci quando arrivano i grandi trend. Non puoi decidere se un trade vincerà, ma puoi decidere quanto ti impatterà: da qui l’ossessione per il rischio piccolo e fisso, che rende impossibile la rovina e ti tiene in gioco. Aveva anche una stima molto concreta di quanto servisse per vivere di solo trading — con casa e college dei figli già pagati, un conto di almeno un milione di dollari — ma la presentava come valutazione personale, non come una regola valida per tutti. Sui conti piccoli il suo consiglio era controintuitivo: allungare il timeframe, non accorciarlo. I costi pesano di più in percentuale, e la leva vera è usare stop più larghi (quindi size minore) e orizzonti più lunghi, fino al weekly o persino al monthly. L’errore comune è l’opposto: tradare più corto e più spesso per “recuperare in fretta”.
Sapeva anche che un metodo funziona solo se si addice a chi lo usa. Citando Jason Williams e il suo The Mental Edge in Trading, raccontava di essersi scoperto adatto alle metodologie a regole, con buona disciplina, bassa ansia e bassa vulnerabilità. Sviluppare regole proprie era per lui cruciale: chi segue alla cieca quelle di un altro le abbandona appena diventa dura. È lo stesso invito alla coerenza sistematica che emerge dalle regole e sistemi di Ed Seykota, applicato però al mondo dell’azionario long-only.
Come gestiva emozioni e drawdown?
La parte più difficile, ammetteva, non erano le regole ma il continuare a eseguirle durante i drawdown e gli anni negativi: prendere ogni segnale e dimensionare correttamente anche quando fa male. Non è una cosa insegnabile a parole — usava l’analogia del “mangia meno, muoviti di più”, che tutti conoscono e pochi praticano — ma qualcosa che si impara vivendola. Il suo antidoto mentale era pensare in termini di mille trade: il singolo trade è solo uno su mille e quasi non conta se vince o perde; se sai di avere un sistema a expectancy positiva, il tuo unico compito è continuare a eseguirlo uguale per raccogliere il risultato finale. “Non puoi cambiare ciò che senti, ma puoi cambiare come rispondi”, era la sintesi.
Cosa può imparare un trader oggi da Jon Boorman?
Il suo tip finale sulla sopravvivenza di lungo periodo era chiaro: avere un piano che ti si addice ed essere onesti sugli obiettivi. Inseguire i rendimenti — “voglio guadagnare X all’anno, quindi devo fare tot al giorno” — è pericoloso, perché sposta l’attenzione sul risultato invece che sul processo. La direzione giusta è l’opposta.
“Devi renderli orientati al processo, non al risultato: attieniti al processo e il risultato seguirà.”
Il valore del ritratto di Jon Boorman sta proprio nel suo essere il lato meno spettacolare e più umano del trend following: non i grandi trade dei CTA sui futures, ma la disciplina quotidiana di chi compra la forza, taglia le perdite senza discutere e accetta di perdere più spesso di quanto vinca pur di restare in gioco. Jon Boorman è scomparso nel novembre 2018, dopo una malattia di cui aveva scritto pubblicamente con grande dignità; l’intervista da cui nasce questo articolo è precedente e non tocca il tema. Resta la sua eredità di trend follower dell’azionario e di divulgatore capace di spiegare, con parole semplici, che sopravvivere è la prima forma di vittoria. Per approfondire le radici teoriche del metodo si può leggere la voce enciclopedica sul trend following.
Domande frequenti su Jon Boorman
Chi era Jon Boorman?
Jon Boorman era un trader britannico con oltre trent’anni di carriera, quasi tutta nello spazio istituzionale (buy side, sell side, trading desk, prop trading), tra Schroders, Kemper e Lehman Brothers. Trasferitosi negli Stati Uniti dopo il 2004, si reinventò come trend follower long-only sulle azioni americane, fondò Broadsword Capital e iniziò a bloggare nel 2013. È scomparso nel novembre 2018.
Cos’erano Broadsword Capital e Alpha Capture?
Erano le due attività che Jon Boorman gestiva al 2015. Broadsword Capital era la sua RIA (advisor registrato) che applicava la strategia long-only trend following tramite separately managed accounts. Alpha Capture era invece la sua casa editrice, che vendeva abbonamenti ai segnali attraverso il blog jonboorman.com e piattaforme di terze parti; il nome richiamava l’esperienza di alpha capture vissuta ai tempi di Lehman.
Cosa intendeva Jon Boorman per sopravvivenza di lungo periodo nel trading?
Intendeva che l’obiettivo primario non è massimizzare il profitto ma restare in gioco abbastanza a lungo da intercettare i grandi trend. Poiché non si può controllare il prezzo ma solo quanto ti impatta, la leva è il position sizing prudente — lui rischiava lo 0,5% del capitale per trade — che rende impossibile la rovina e permette di attraversare drawdown e serie di perdite senza uscire dal mercato.
Il trend following sulle azioni è adatto ai principianti?
È un approccio concettualmente semplice ma difficile da eseguire, perché richiede disciplina nel comprare forza, tagliare le perdite e sopportare molte operazioni perdenti. Boorman insegnava a sviluppare regole proprie e adatte al proprio profilo psicologico, e a partire da timeframe più lunghi sui conti piccoli. Comporta comunque un rischio concreto di perdita e non garantisce alcun risultato: va studiato con cura prima di applicarlo.
Questo articolo è un consiglio di investimento?
No. Questo articolo racconta il ritratto e le opinioni di Jon Boorman così come emergono da un’intervista del 2015, a scopo esclusivamente informativo e formativo. I numeri, le date e gli aneddoti citati sono dati storici o stime personali dell’epoca, non promesse né sollecitazioni a operare. Il trend following comporta un rischio concreto di perdita del capitale.
I contenuti di questo articolo hanno scopo esclusivamente informativo e formativo e riportano opinioni ed esperienze personali di Jon Boorman così come emerse in un’intervista del 2015 al podcast Chat With Traders; non costituiscono consulenza finanziaria né un invito a operare. I fatti, gli aneddoti, le date e i numeri riferiti (il rischio dello 0,5% per trade, le dodici-quindici posizioni, il 7% medio annuo e i drawdown del 50% attribuiti al buy-and-hold in generale, il 40% delle privatizzazioni anni Ottanta, la stima del milione di dollari) sono dati storici, aneddotici o stime personali ancorati all’epoca dell’intervista, non promesse di risultato. Nell’episodio non è dichiarato alcun rendimento della strategia di Boorman. Non viene garantito alcun guadagno: il trading e il trend following comportano un rischio concreto di perdita del capitale e i risultati passati non garantiscono quelli futuri.